運賃値上げ交渉、希望額まで通ったのはわずか11%──中小運送会社の収益構造の実態【自社調査】
結論: 電動車・充電インフラの導入コンサルティングや稼働管理サービスを手がける株式会社CUBE-LINX(東京都日野市)が2026年7月15日に発表した自社調査(プレスリリース)によると、中小運送会社の経営者322名のうち、「収益性がやや低下した」「収益性が低下した」をあわせて42.2%が、2024年問題(トラックドライバーの時間外労働上限規制等)への対応を実施する前と比較して収益性が低下したと回答しました。低下したと回答した層に理由を尋ねると、最も多かったのは「燃料費高騰」(75.0%)でした。また、コスト増を運賃に転嫁するための値上げ交渉について、「交渉を行った結果、希望額まで値上げができた」と回答したのはわずか10.9%にとどまり、37.0%は「値上げはできたが、希望額には及んでいない」と回答しています。本記事では調査結果の詳細と、そこから見える中小運送会社の収益構造の課題を整理します(本調査は自己申告に基づくアンケートであり、行政による確認を伴うものではありません)。
目次
1. 「2024年問題」とは何か
「2024年問題」とは、2024年4月から自動車運転者(トラックドライバー等)にも時間外労働の上限規制が適用されたことに伴う、物流業界の輸送力不足・経営環境の変化を指す通称です。2019年4月に施行された働き方改革関連法による時間外労働の上限規制は、物流・運送・建設・医療など一部業種には5年間の猶予期間が設けられていましたが、2024年3月末でこの猶予が終了し、トラックドライバーの時間外労働は年960時間、拘束時間は改善基準告示の改正により原則年3,300時間までに制限されています。
この規制強化により、ドライバー1人あたりの走行距離・輸送量が制約される一方、燃料費や人件費の高騰も重なり、中小の運送会社の経営環境は厳しさを増しているとされています。今回のCUBE-LINXの調査は、この規制対応(労働時間規制への対応)の前後で、中小運送会社の収益性が実際にどう変化したかを尋ねたものです。なお、本調査における「中小運送会社」の具体的な企業規模(従業員数・車両台数等)の基準は、プレスリリースおよび調査概要には明記されていません。
出典: 厚生労働省 都道府県労働局、公益社団法人全日本トラック協会「知っていますか?物流の2024年問題」
2. 調査結果:42.2%が「収益性が低下した」と回答
CUBE-LINXが2026年7月15日に発表した調査の概要は次のとおりです(プレスリリース全文)。
| 項目 | 内容 |
|---|---|
| 調査期間 | 2026年6月23日〜6月29日 |
| 調査方法 | インターネット調査 |
| 調査対象 | 中小運送会社の経営者(20代〜60代の男女) |
| 調査人数 | 322名 |
| モニター提供元 | RCリサーチデータ |
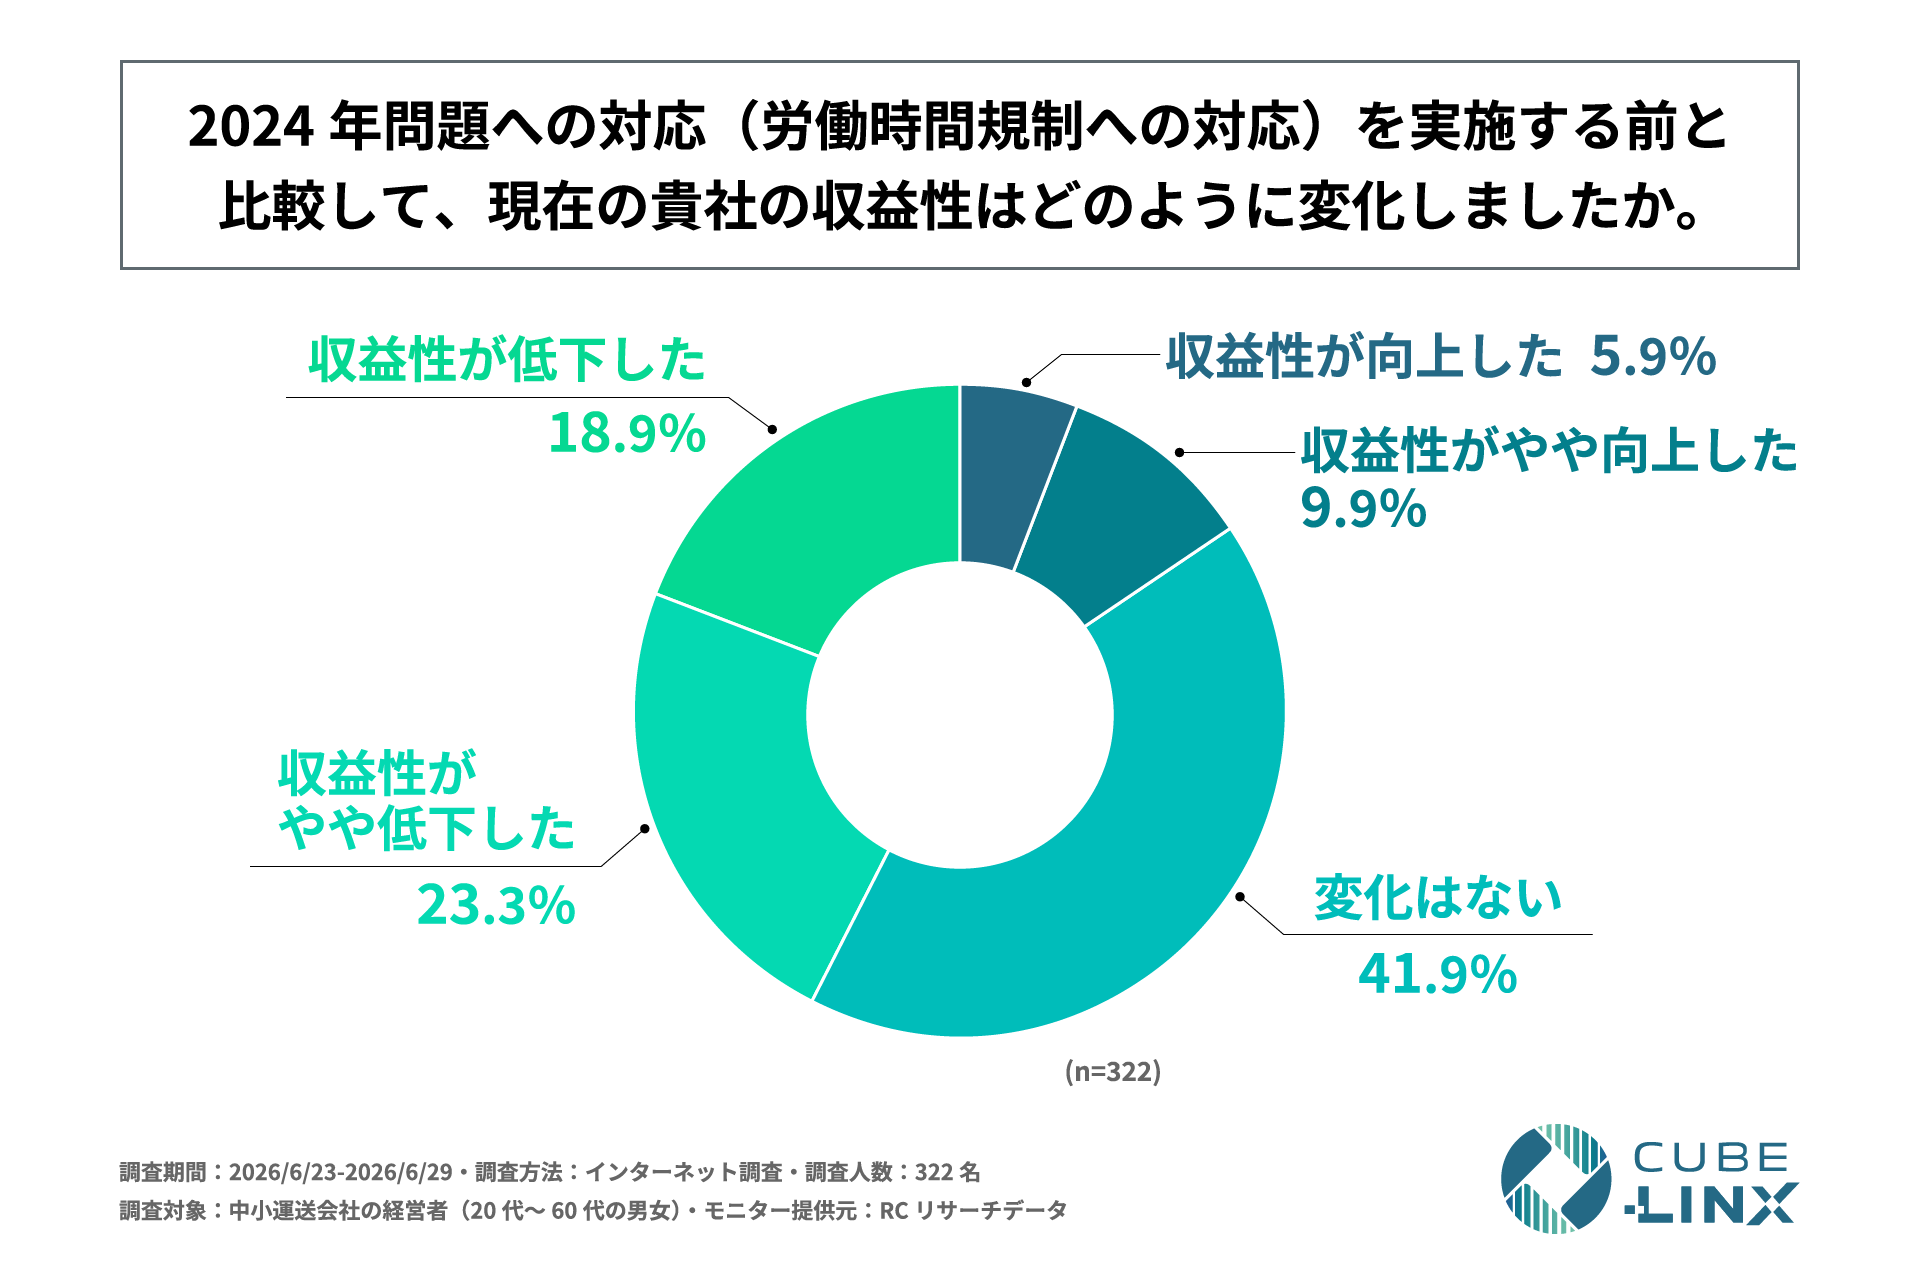
「2024年問題への対応(労働時間規制への対応)を実施する前と比較して、現在の貴社の収益性はどのように変化しましたか」という質問に対し、回答は次のように分かれました。
| 回答 | 回答割合 |
|---|---|
| 変化はない | 41.9% |
| 収益性がやや低下した | 23.3% |
| 収益性が低下した | 18.9% |
| 収益性がやや向上した | 9.9% |
| 収益性が向上した | 5.9% |
「収益性がやや低下した」「収益性が低下した」をあわせると42.2%となり、「変化はない」(41.9%)を上回りました。自己申告に基づく回答であり企業ごとの経営状況は一様ではありませんが、規制対応を経た中小運送会社の4割超が、収益性の面でマイナスの影響を感じていることがうかがえます。
3. 収益性低下の最大要因は「燃料費高騰」
収益性が低下したと回答した経営者(n=136)に理由を複数回答で尋ねたところ、結果は次のとおりでした。
| 順位 | 収益性低下の理由 | 回答割合 |
|---|---|---|
| 1位 | 燃料費高騰 | 75.0% |
| 2位 | 採用強化に伴う人件費の高騰 | 33.8% |
| 3位 | 荷物量(案件数)の減少 | 30.1% |
| 4位 | ドライバーの退職等による稼働力の低下 | 27.2% |
| 5位 | 運賃値上げ交渉の失敗による運賃の据え置き | 25.0% |
| 6位 | 自社便で対応しきれない分の外部委託費(傭車費)の増加 | 20.6% |
| 7位 | その他 | 4.4% |
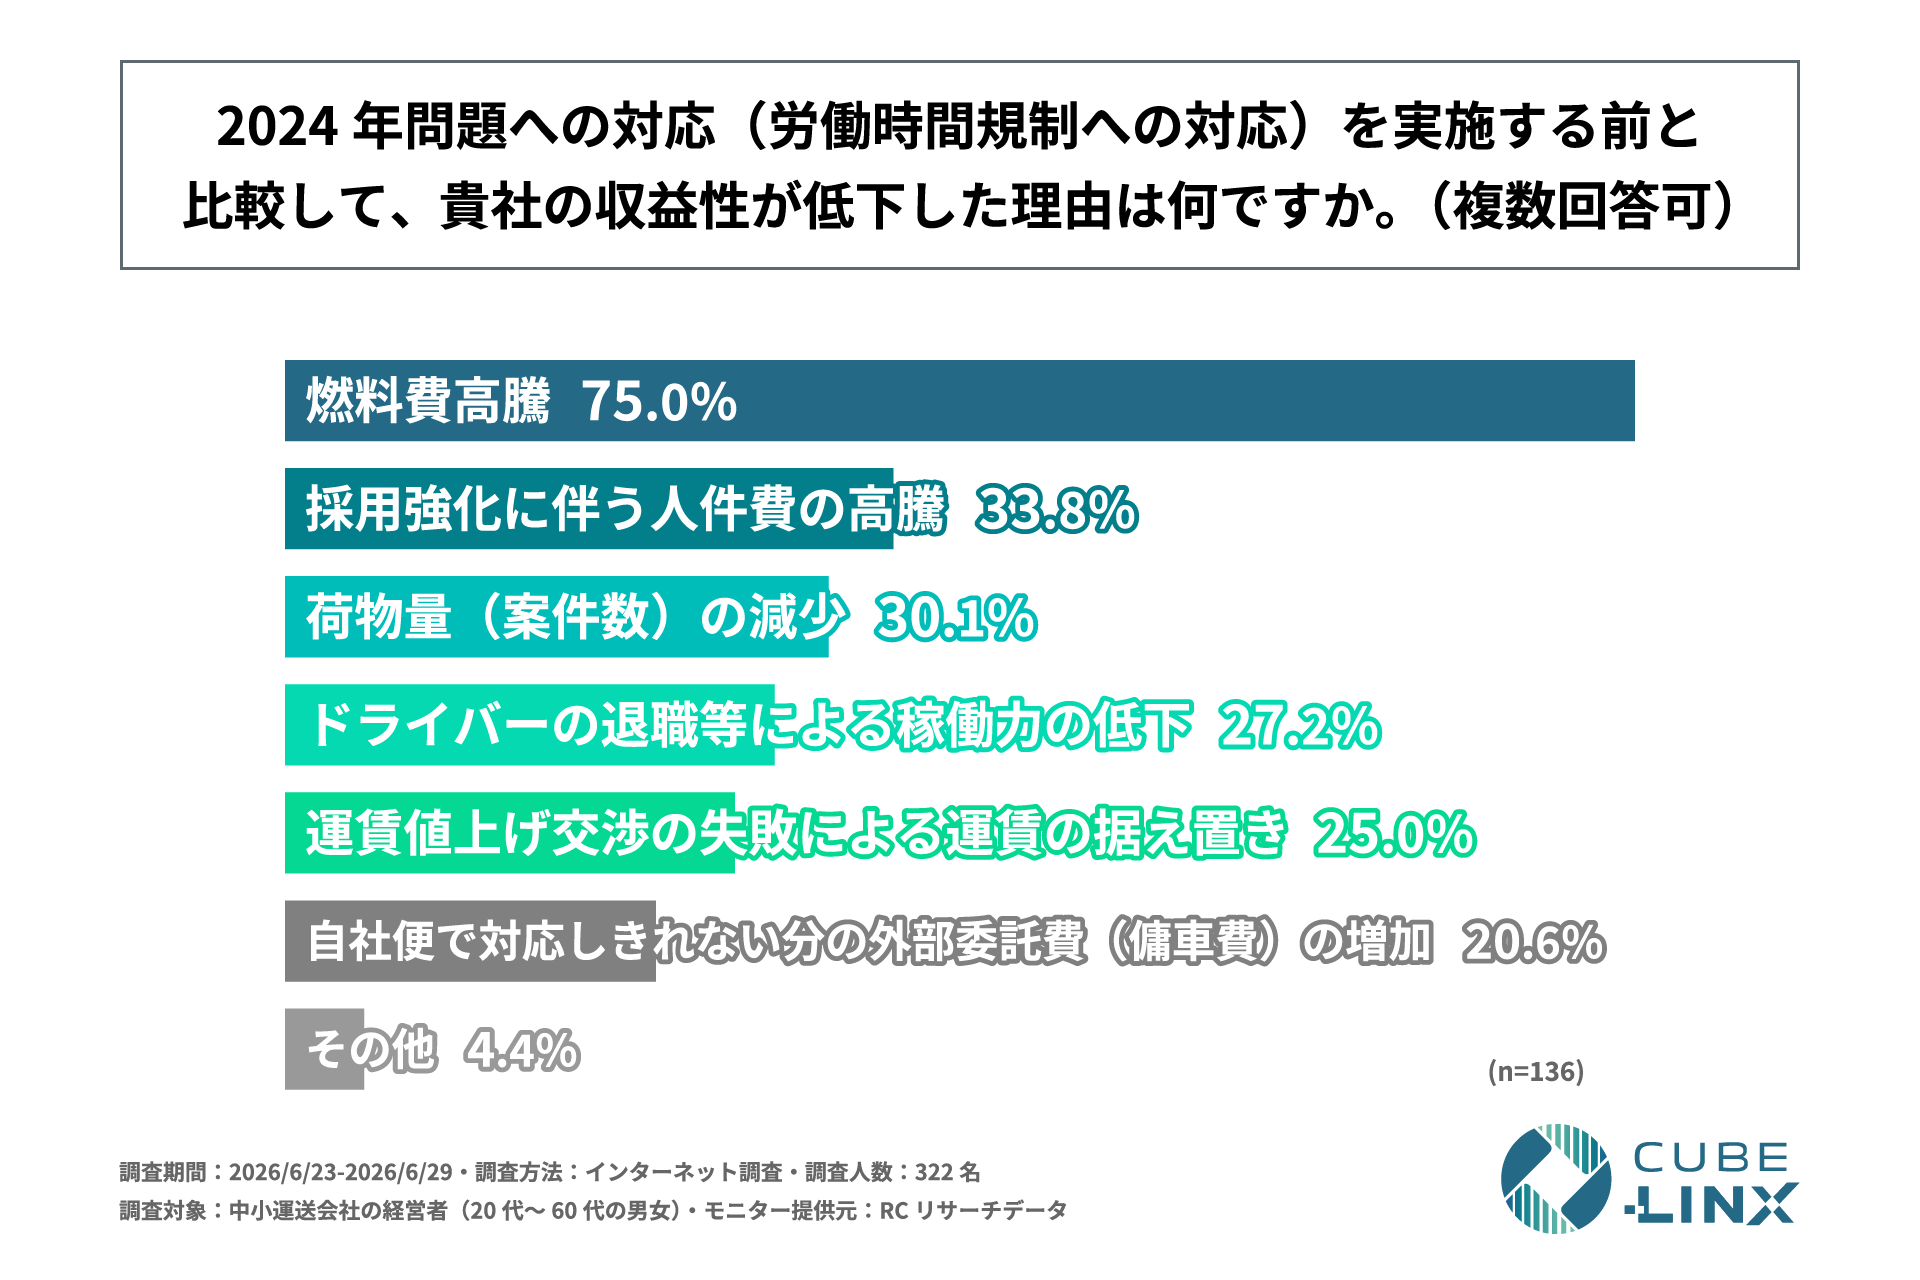
「燃料費高騰」が75.0%と、2位の「採用強化に伴う人件費の高騰」(33.8%)を大きく引き離して最多の要因となりました。2024年問題への対応そのもの(ドライバー不足・稼働力低下・外部委託費増加など)に起因する要因も一定数挙がっていますが、燃料費という運送会社が単独ではコントロールしにくいコスト要因が収益性低下の最大要因になっている点は注目に値します。
4. 運賃値上げ交渉、希望額まで通ったのはわずか10.9%
コスト増を価格に転嫁するために荷主や元請けと行った運賃値上げ交渉の状況を尋ねたところ、結果は次のとおりでした。
| 回答 | 回答割合 |
|---|---|
| 交渉を行った結果、値上げはできたが、希望額には及んでいない | 37.0% |
| 交渉自体行っていない | 28.3% |
| 交渉を行いたい気持ちはあるが、交渉が困難と考え断念した | 12.7% |
| 交渉を行った結果、希望額まで値上げができた | 10.9% |
| 交渉を行ったが、据え置きとなった | 10.6% |
| その他 | 0.6% |
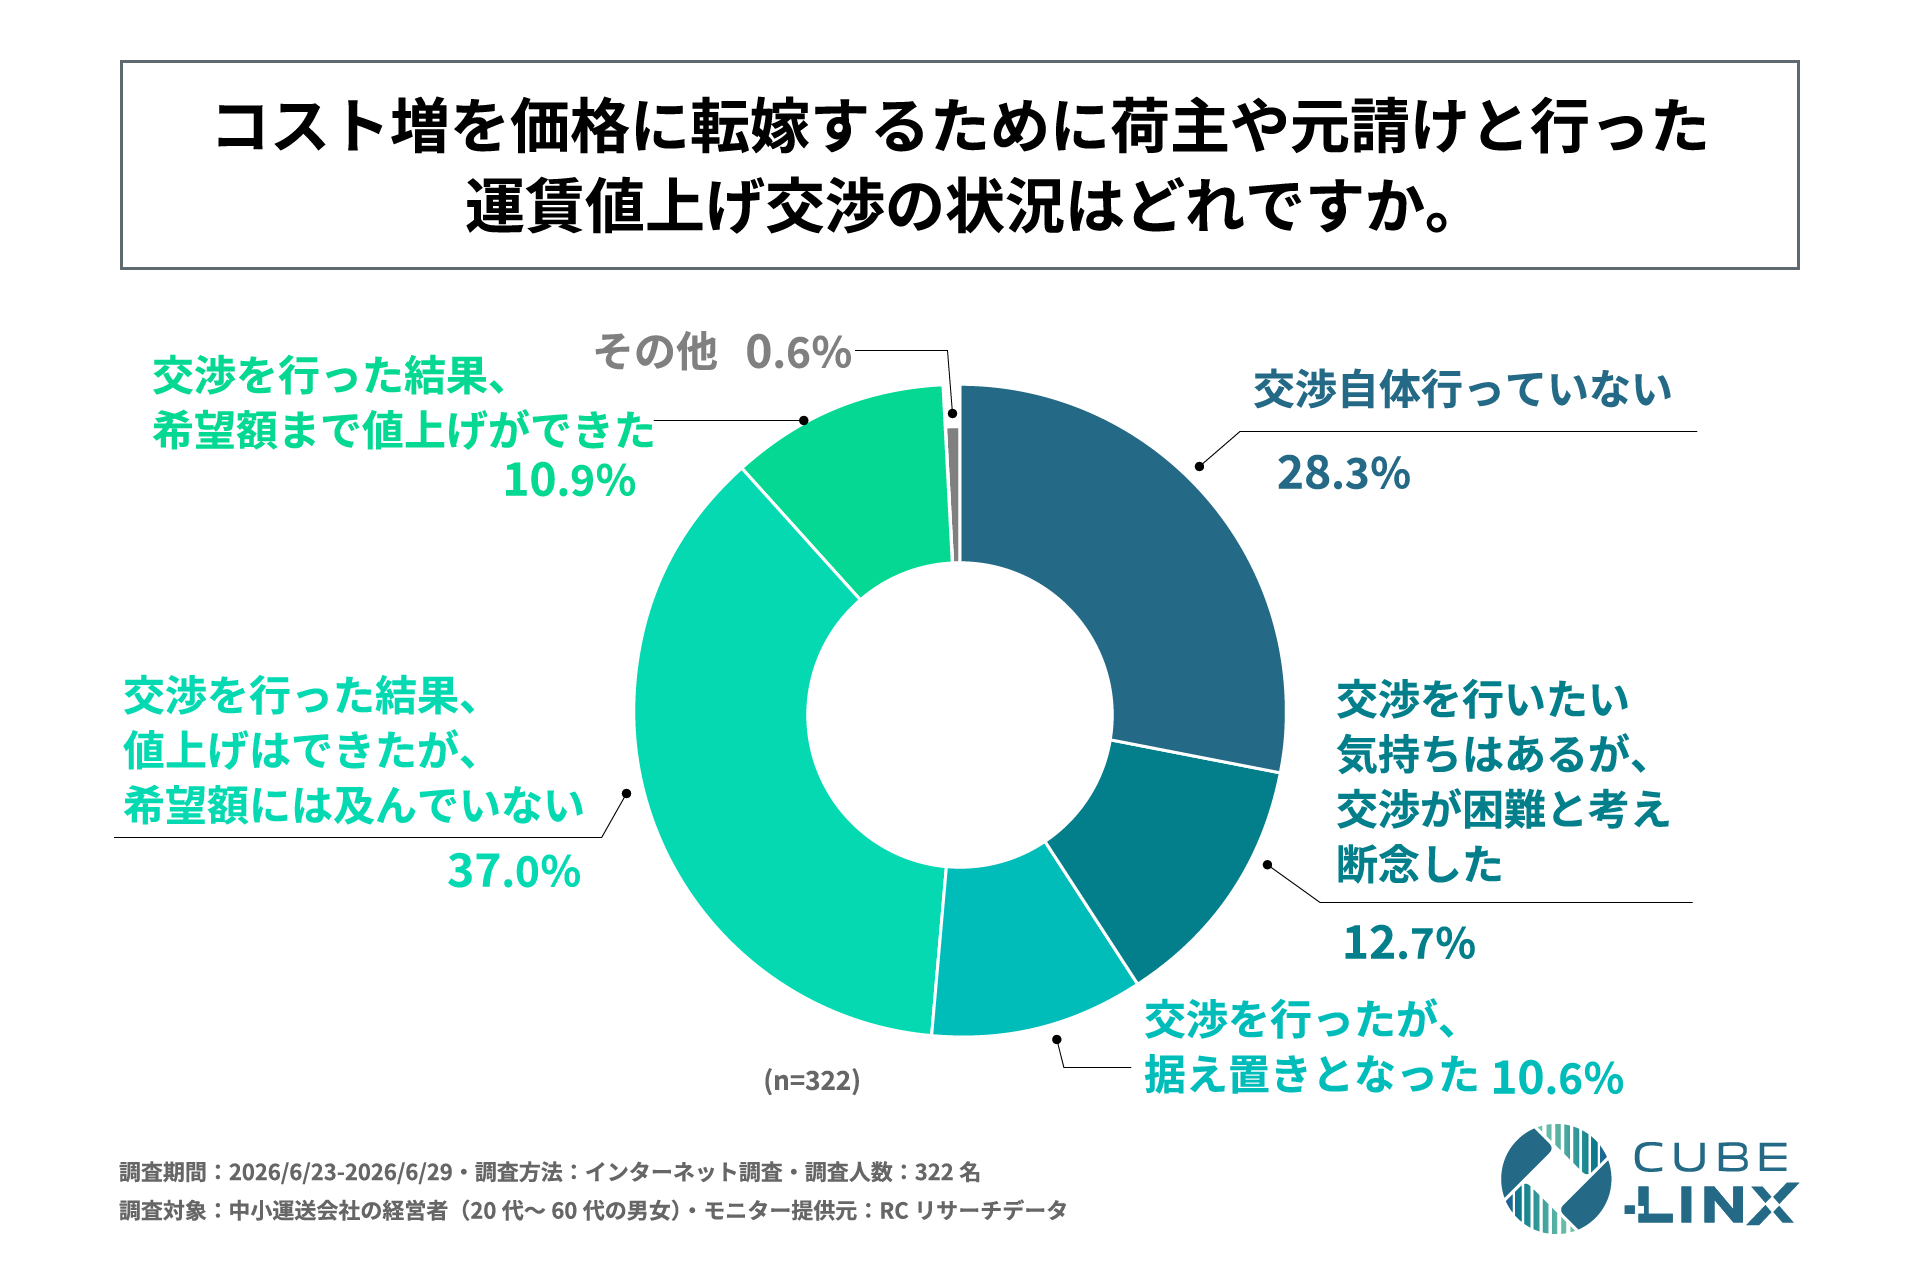
「交渉を行った結果、希望額まで値上げができた」と回答したのは10.9%にとどまり、「値上げはできたが希望額には及んでいない」(37.0%)と「交渉自体行っていない」(28.3%)をあわせると65.3%にのぼります。運賃交渉自体を行っていない、あるいは交渉しても希望額に届かない企業が多数派であることがうかがえます。さらに「交渉を行いたい気持ちはあるが、交渉が困難と考え断念した」(12.7%)を単純に足し合わせると78.0%となり、少なくともコスト増の価格転嫁が希望どおりには進んでいない企業が大部分を占めていることがうかがえます(「交渉自体行っていない」には、経営判断として交渉を選ばなかったケースが含まれている可能性がある点にはご留意ください)。
5. 事業継続への危機感:6割超が「継続的なコスト高騰」を挙げる
今後の事業継続に向けて危機感を抱いていることを複数回答で尋ねたところ、結果は次のとおりでした。
| 順位 | 危機感を抱いていること | 回答割合 |
|---|---|---|
| 1位 | 燃料費や人件費などの継続的なコスト高騰 | 60.9% |
| 2位 | 高齢ドライバーの退職や採用難によるドライバー不足の深刻化 | 36.3% |
| 3位 | コンプライアンス対応による業務負担の増加 | 26.1% |
| 4位 | 荷主や元請けからの運賃値下げ交渉による利益の圧迫 | 22.4% |
| 5位 | 競合他社への契約乗り換えや、荷主の自社配送化に伴う荷物(仕事)の減少 | 21.4% |
| 6位 | その他 | 1.6% |
| 7位 | 危機感を抱いていることは特にない | 15.8% |
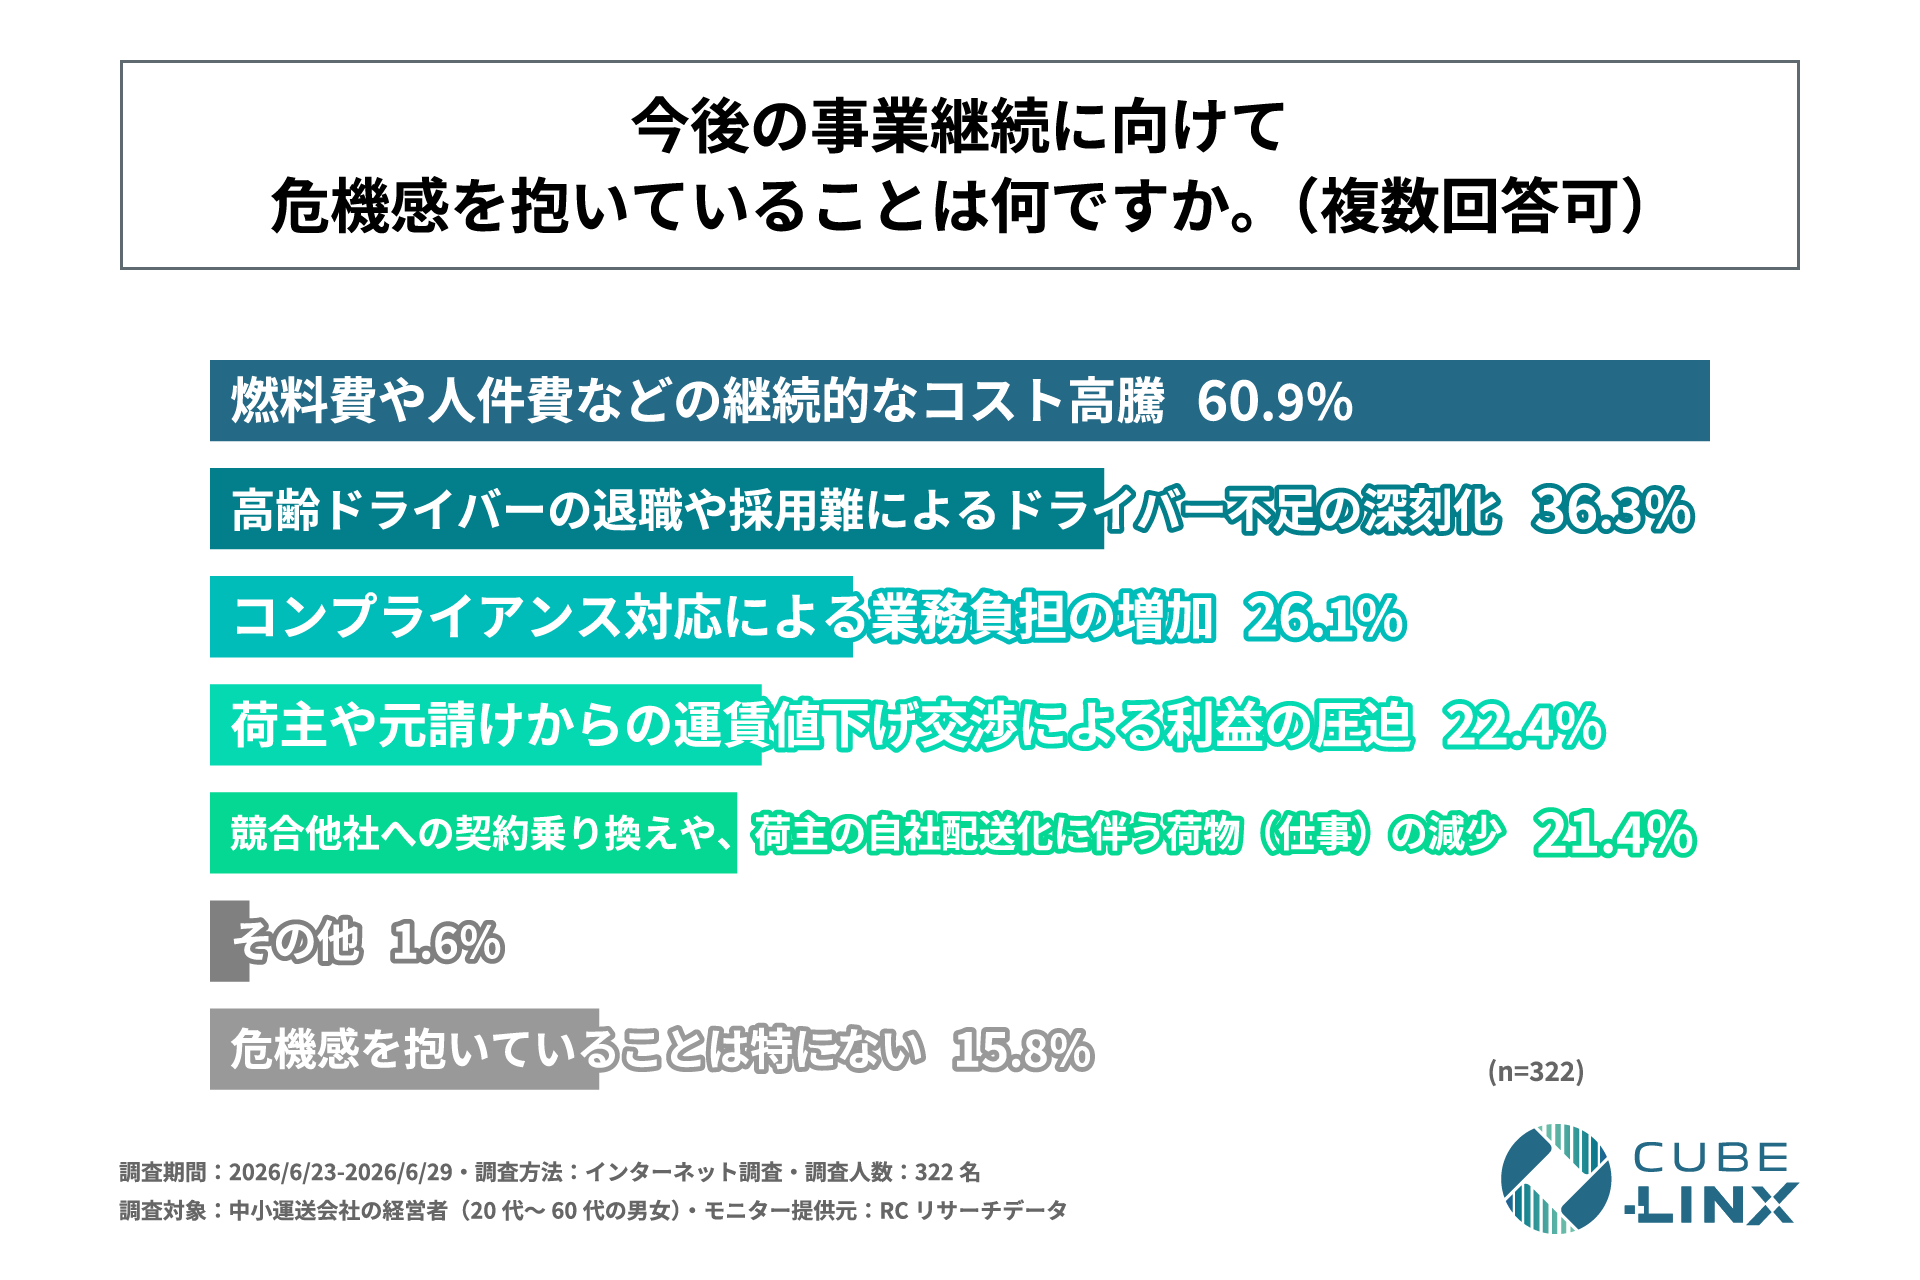
「燃料費や人件費などの継続的なコスト高騰」が60.9%と最も多く、3章で見た「収益性低下の理由」でも燃料費が最多だったことと符合します。運賃交渉や規制対応だけでなく、継続的なコスト高騰そのものへの構造的な備えが、多くの経営者にとって共通の懸念事項になっていることがわかります。
6. 今後検討しているコスト削減策
今後の収益構造改善に向けたコスト削減策として検討している施策を複数回答で尋ねたところ、結果は次のとおりでした。
| 順位 | 検討しているコスト削減策 | 回答割合 |
|---|---|---|
| 1位 | 特に施策は検討していない | 29.2% |
| 2位 | エコドライブの徹底 | 27.3% |
| 3位 | 不採算ルートの間引き・見直し | 25.2% |
| 4位 | 車両台数の適正化(減車・ダウンサイジング) | 19.6% |
| 5位 | 燃料調達方法の見直し | 17.1% |
| 6位 | 外部委託費(傭車費)の削減、および自社便へのシフト | 16.5% |
| 7位 | デジタル化による業務効率化 | 15.8% |
| 8位 | 他社との共同配送の推進 | 12.4% |
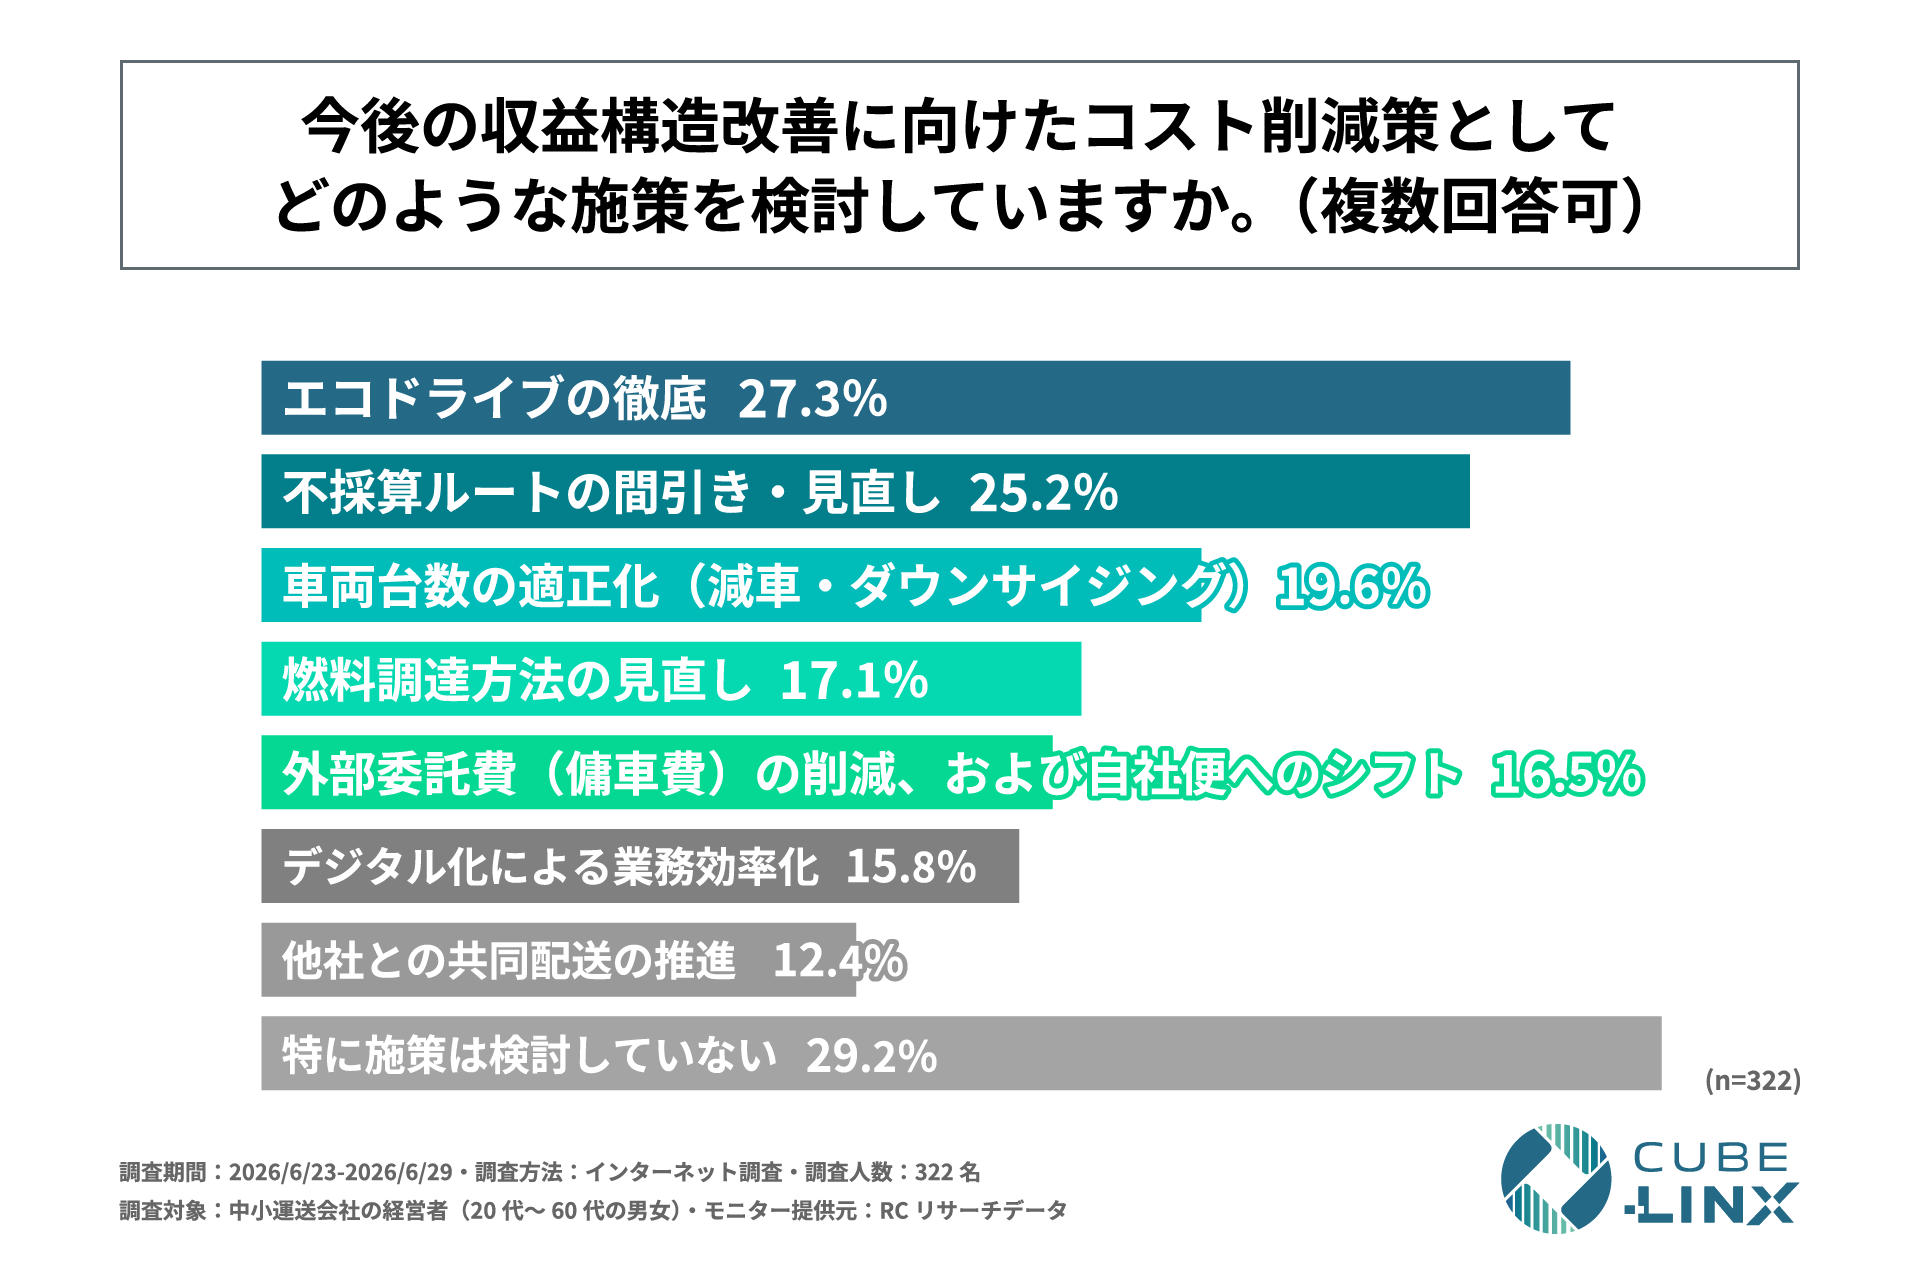
「特に施策は検討していない」が29.2%で最多である一方、具体的な施策の中では「エコドライブの徹底」(27.3%)が最も多く挙がりました。「燃料調達方法の見直し」も17.1%が検討しており、収益性低下の最大要因である燃料費への対策として一定の関心があることがうかがえます。なお、今回の調査の選択肢に商用車のEV化・電動化は含まれていませんが、燃料費は市況によって変動するコストであるため、エコドライブや燃料調達方法の見直しに加えて、燃料費高騰の影響を受けにくい車両・エネルギー構成へと切り替えることも中長期的な選択肢の一つになり得ます。
7. よくある質問
Q. この調査における「収益性が低下した」は、具体的な金額や利益率の変化を示すものですか?
A. いいえ。本調査は経営者への自己申告ベースのアンケートであり、具体的な財務数値の変化を検証したものではありません。あくまで各回答者の実感を集計したものとしてご参照ください。
Q. 「2024年問題」への対応で罰則はありますか?
A. 時間外労働の上限(年960時間)は労働基準法に基づく規制であり、違反は罰則の対象となり得ます。一方、拘束時間等を定める改善基準告示は主に行政指導・是正勧告の対象であり、両者で位置づけが異なります。詳細は厚生労働省・都道府県労働局等の公式情報でご確認ください。
Q. 燃料費高騰への対策として、EV化はどの程度効果がありますか?
A. 効果は車種・走行距離・充電インフラの条件によって異なり、本調査はEV化の効果自体を検証したものではありません。自社の運行実態に応じた効果の見込みについては、個別にご相談ください。
8. まとめ
- CUBE-LINXの自社調査(2026年7月15日発表、中小運送会社の経営者322名対象)では、42.2%が「2024年問題への対応後、収益性が低下した」と回答した
- 収益性低下の理由は「燃料費高騰」が75.0%で最多。運送会社単独では制御しにくいコスト要因が最大の圧迫要因になっている
- 運賃値上げ交渉で「希望額まで通った」のはわずか10.9%。価格転嫁が十分に進んでいない企業が多数派を占める
- 事業継続への危機感も「継続的なコスト高騰」が60.9%で最多となり、構造的な課題として認識されている
- コスト削減策では「エコドライブの徹底」(27.3%)が最多だが、「特に施策は検討していない」(29.2%)も同水準で多い
燃料費高騰への中長期的な備えとして、商用車のEV化や充電設備の導入をご検討の場合は、CUBE-LINXの「商用EV・充電器導入支援サービス」をお気軽にお問い合わせください。物流業界の規制対応という観点では、改正物流効率化法「1運行2時間ルール」への対応実態調査の記事もあわせてご覧ください。
SHARE


関連記事
-
物流業界のグリーン調達、65%が荷主からの協力要請「経験なし」──対応「できない」も4割超【自社調査】
アンケート -
商用車の運用コスト、77.4%が増加を実感──環境対応施策の半数以上は「かえってコスト増」【自社調査】
アンケート -
業務でEVを運転する人の4割が疲労軽減を実感、最大の不安は「バッテリー切れ」──EV利用実態調査【自社調査】
アンケート -
燃料費高騰、運賃転嫁できているのはわずか1割──運送会社経営者の9割が事業継続に危機感【自社調査】
アンケート -
「1運行2時間ルール」荷主企業の87%が対応済み──残り13%が直面する課題とは【自社調査】
アンケート -

【実態調査】運用コスト増と初期投資の「ジレンマ」をどう突破するか。2028年炭素税・2030年普及期を見据えた段階的EVシフトの断行
アンケート
人気記事


新着記事
カテゴリ